
Unităţile de cult, asociaţiile de proprietari și persoanele juridice fără
scop patrimonial, persoanele fizice autorizate, întreprinderile individuale,
întreprinderile familiale, persoanele fizice care desfășoară activități cu scop
lucrativ, asociațiile familiale, societățile profesionale de avocați cu răspundere
limitată și cabinetele individuale de avocat, societățile profesionale notariale
și birourile individuale notariale, cabinetele medicale individuale sunt
exceptate de la depunerea declarației D-406 SAF-T.
În contextul în care, conform prevederilor legale, unităţile de cult,
asociaţiile de proprietari și persoanele juridice fără scop patrimonial, care prin
actul normativ de înfiinţare, prin legi speciale sau prin alte acte normative au
obligaţia ţinerii contabilităţii în partidă simplă, folosesc un sistem de
raportare simplificat, respectiv contabilitatea în partidă simplă, la fel ca și
contribuabilii care sunt deja exceptați de la depunerea fișierului standard de
control fiscal (SAF-T), conform O.P.A.N.A.F. nr. 1783/2021 modificat prin
O.P.A.N.A.F. nr. 373/2022 și OPANAF 2518/2022, s-a identificat necesitatea
modificării și completării Anexei 5 a OPANAF nr. 1783/2021, în sensul
clarificării în mod expres a exceptării de la depunerea declarației D-406 SAF-
T și a entităților menționate mai sus.
Astfel, în data de 03 ianuarie 2025, pe portalul Agenției Naționale de
Administrare Fiscală la secțiunea ”Transparență decizională” a fost postat proiectul de act normativ pentru modificarea Anexei 5 la ordinul Președintelui
A.N.A.F. nr. 1783/2021 privind natura informaţiilor pe care
contribuabilul/plătitorul trebuie să le declare prin fişierul standard de control
fiscal, modelul de raportare, procedura şi condiţiile de transmitere, precum şi
termenele de transmitere şi data/datele de la care categoriile de
contribuabili/plătitori sunt obligate să transmită fişierul standard de control
fiscal, cu modificările și completările ulterioare, împreună cu referatul de
aprobare prin care este justificată necesitatea adoptării actului normativ.
Pentru informații suplimentare sau clarificarea altor aspecte cu privire la
depunerea și completarea declarației D406, contribuabilii le pot solicita la
adresa de e-mail saft@anaf.ro.
Postări similare
Ministrul Energiei, Sebastian Burduja, a participat la cea de-a 10 a Reuniune Ministerială a Proiectului Coridorul Verde, unde a semnat Acordul privind măsurile de solidaritate pentru asigurarea securității aprovizionării cu gaze
Ministrul Energiei, Sebastian Burduja, a participat în data de 10 martie 2025, la Budapesta, la cea de-a 10 a Reuniune…
ACTIVITĂȚI DE INFORMARE ȘI PREVENIRE ÎN CADRUL CAMPANIEI NAȚIONALE „ATENȚIE LA TREN!”, DESFĂȘURATE DE POLIȚIȘTII SIBIENI
În perioada 13 – 14 iulie a.c., în cadrul campaniei naționale „Atenție la tren!”, polițiștii din cadrul Biroului Județean de…
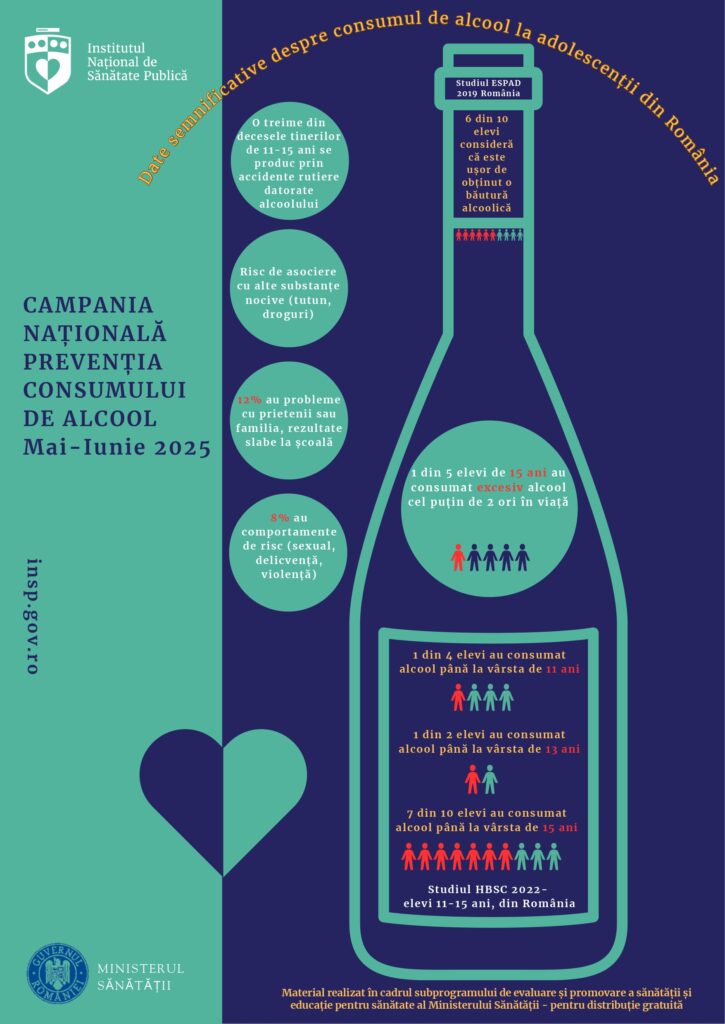
Campania – Fii tu însuți! Nu ai nevoie de alcool!
Consumul de alcool reprezintă o problemă majoră de sănătate publică la nivel mondial, inclusiv în România, având implicații semnificative asupra…